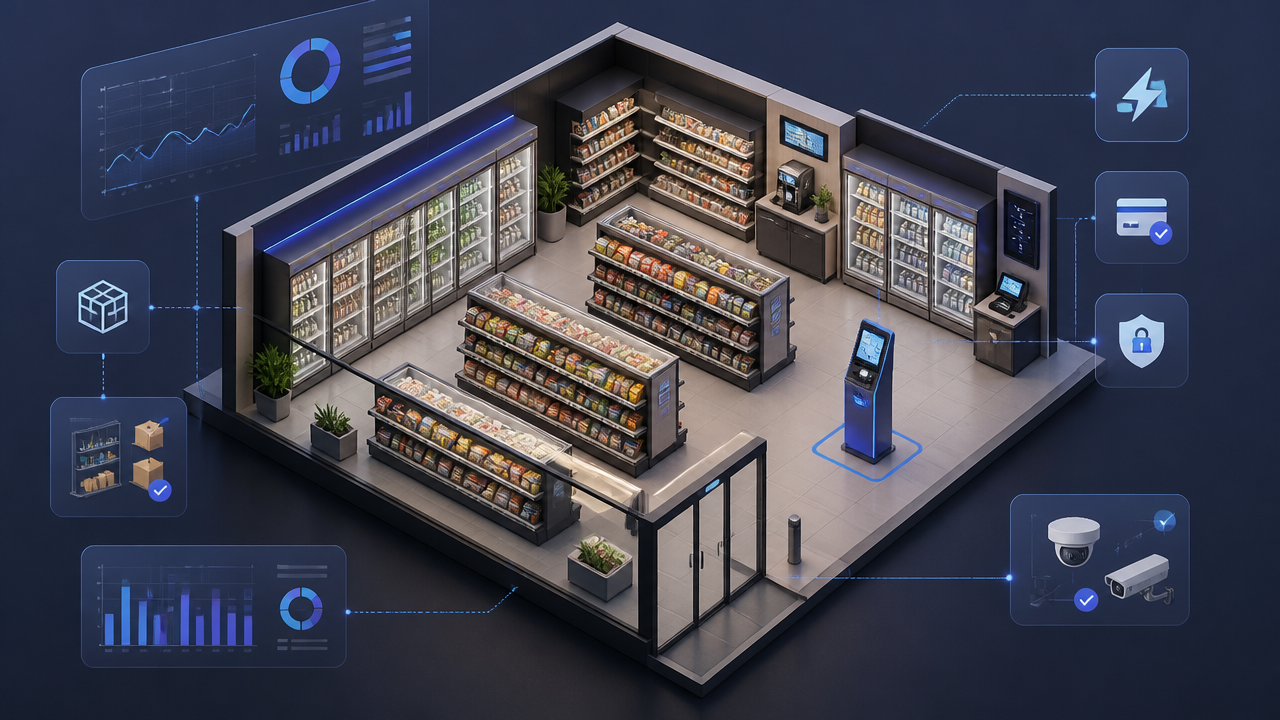
Quando a margem aperta, nós não começamos olhando apenas para vendas. Em minimercados autônomos e no varejo de conveniência, boa parte da perda de lucro nasce em custos subestimados, dispersos na rotina e pouco monitorados. Para quem opera uma ou várias unidades, o ganho real vem de enxergar esses vazamentos cedo, medir o impacto de cada um e agir com base em dados.
Esse raciocínio faz ainda mais sentido em um setor que continua girando. Segundo a Pesquisa Mensal de Comércio do IBGE, o varejo brasileiro fechou 2025 com alta de 1,6% no volume de vendas. Mesmo assim, crescer em faturamento não garante caixa saudável quando a operação perde dinheiro em silêncio.
Os pontos que mais corroem a margem
- Furtos e consumo não pago reduzem receita sem aparecer como queda direta de venda.
- Taxas de pagamento comprimem a margem líquida em operações de ticket menor.
- Reposição ineficiente cria ruptura de um lado e excesso de outro.
- Estoque parado imobiliza capital e aumenta risco de vencimento.
- Energia mal gerida pesa especialmente em lojas com refrigeração contínua.
- Tributação calculada de forma incorreta gera diferença de caixa, retrabalho e risco fiscal.
O que são custos ocultos no varejo?
Custos ocultos são perdas, ineficiências e despesas que não recebem atenção proporcional ao impacto que causam. Eles podem até existir em relatórios, mas aparecem fragmentados, sem conexão com a margem final. Por isso, muita operação vende bem e ainda assim sente o caixa curto no fim do mês.
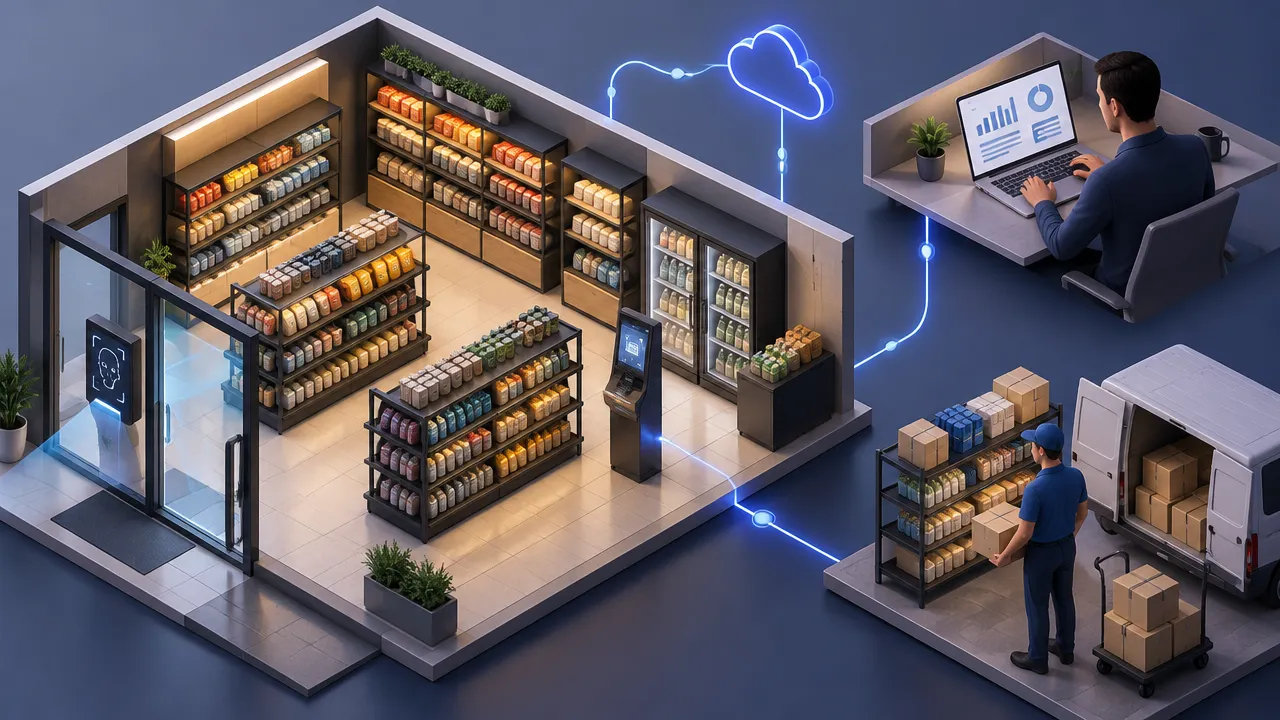
No varejo autônomo, esse problema cresce quando não há visão integrada da jornada inteira. Acesso, compra, pagamento, estoque, emissão fiscal e reposição precisam conversar entre si. É esse encadeamento que permite descobrir se o problema está na entrada da loja, no mix, no meio de pagamento ou na gestão da retaguarda.
1. Furtos e perdas operacionais tiram lucro antes mesmo do fechamento
Perdas físicas continuam entre os maiores vilões da margem. Segundo um levantamento da ABRAS sobre eficiência operacional, o varejo supermercadista registrou perda média de 1,82% em 2025. Em lojas de pequeno porte e operação enxuta, esse percentual já é suficiente para comprometer grande parte do resultado.
Na rotina, o problema aparece em situações simples: acesso sem rastreio, consumo sem pagamento, divergência entre item retirado e item registrado, quebra não apontada e vencimento mal controlado. Quando isso se repete diariamente, a perda deixa de ser exceção e vira custo estrutural.
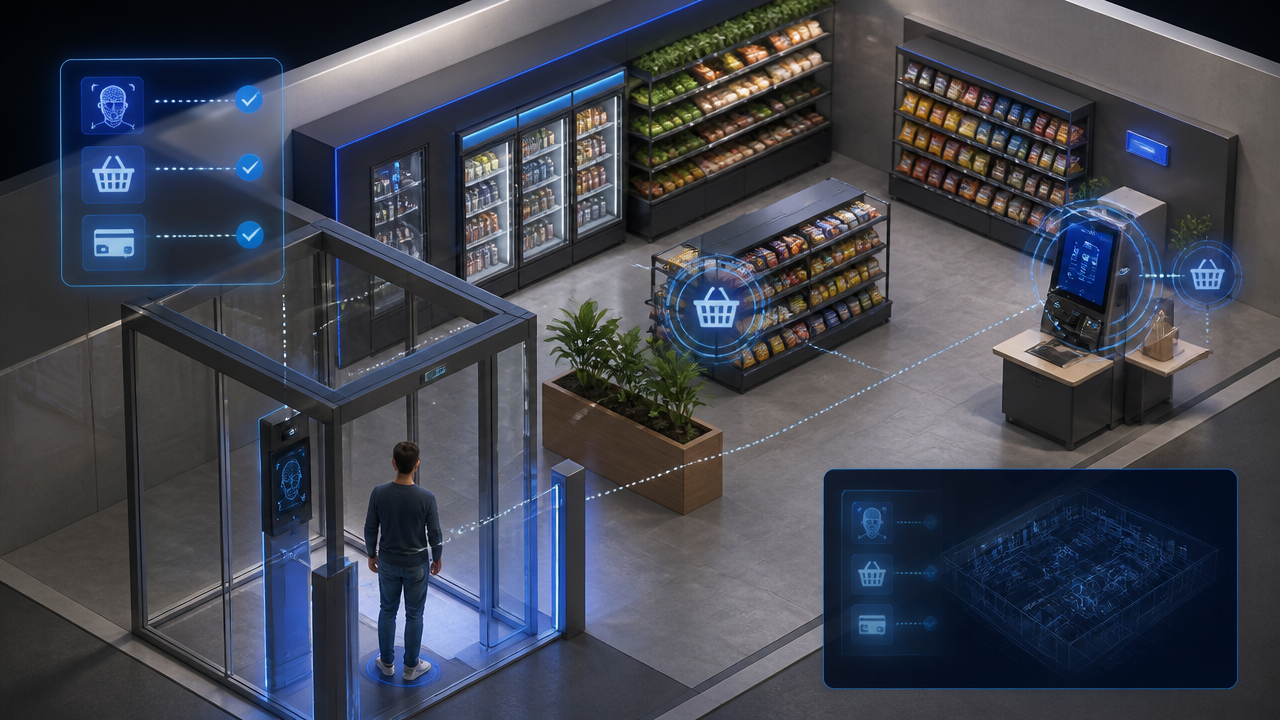
Na Coperto, nós enfrentamos esse ponto com controle de acesso por reconhecimento facial, logs de entrada com histórico detalhado, bloqueio remoto de clientes e rastreabilidade da compra até o pagamento. Quando a operação enxerga quem entrou, o que foi vendido e como a transação terminou, fica muito mais fácil reduzir consumo não pago e investigar desvios. Em temas ligados à segurança no varejo autônomo, nós vemos que visibilidade costuma ser o primeiro passo para recuperar margem.
2. Taxas de pagamento parecem pequenas, mas se acumulam no mês
Em operações de conveniência, as taxas sobre débito, crédito, parcelamento e antecipação podem consumir uma fatia relevante da rentabilidade. O efeito é maior quando o ticket médio é baixo e a loja vende muitos itens de margem apertada, como bebidas, snacks e produtos de compra por impulso.
Além da taxa por transação, existe o custo operacional do arranjo de pagamento. Um guia do Sebrae sobre cartões de pagamento lembra que o lojista também precisa considerar aluguel de terminal e descontos aplicados antes do recebimento. Quando isso não entra na análise de margem por produto e por forma de pagamento, a operação vende e recebe menos do que imaginava.
Por isso, nós defendemos acompanhar resultado por meio de pagamento, horário e categoria. Com o Coperto Smart PDV e os relatórios financeiros da plataforma, a operação consegue comparar crédito, débito, PIX e benefícios aceitos no terminal para entender onde a rentabilidade está melhor e onde ela precisa de ajuste.
3. Reposição ineficiente cria ruptura e sobra ao mesmo tempo
Reposição ruim não é apenas falta de produto na prateleira. Ela também é excesso do item errado, compra sem giro, corrida de última hora e tempo desperdiçado pela equipe. Em loja autônoma, esse custo cresce rápido porque a decisão errada afeta venda, estoque e deslocamento.
Imagine uma unidade que zera bebidas de maior saída na sexta-feira à noite e, ao mesmo tempo, acumula itens de baixa rotatividade por semanas. O efeito aparece em duas pontas: perda de venda imediata e capital preso em produtos que não giram. A loja não perde somente faturamento, ela perde margem de reposição, previsibilidade e caixa.
Nós trabalhamos para reduzir esse atrito com alertas de estoque baixo, baixa automática a cada venda e acompanhamento remoto da operação. Quando o gestor olha vendas do dia, horário de pico e comportamento por unidade, a reposição deixa de ser reativa e passa a seguir evidências. Esse é um tema recorrente na nossa cobertura de gestão operacional, porque reposição sem dado costuma custar mais do que parece.
4. Estoque parado imobiliza caixa e esconde decisões ruins
Produto parado não pesa apenas no estoque, ele pesa no caixa. Cada item de baixa saída ocupa espaço, consome capital e aumenta risco de perda por vencimento, avaria ou obsolescência. Em minimercados autônomos, isso costuma acontecer quando o mix é montado sem leitura de giro real por loja.
Nós recomendamos olhar o estoque com perguntas objetivas: quais SKUs vendem todo dia, quais giram só em janelas específicas, quais ficaram acima do prazo esperado e quais estão empatando dinheiro sem retorno. Quando essa leitura não existe, a operação repõe por percepção e repete erros.
Com painel em nuvem, relatórios por produto e inventário centralizado, o gestor pode comparar unidades, ajustar mix e replicar cadastro com mais consistência. Isso ajuda a transformar estoque em decisão comercial, e não apenas em lista de itens cadastrados.
5. Energia excessiva corrói a margem de forma contínua
Energia é custo recorrente e, em operações com refrigeração, pode fugir do controle sem chamar atenção. O próprio Ministério de Minas e Energia destaca que equipamentos de refrigeração respondem por cerca de 25% do consumo de energia de um supermercado médio no Brasil. Em formatos compactos, com freezers, geladeiras expositivas e funcionamento 24 horas, esse peso segue relevante.
Na prática, o desperdício aparece em porta mal vedada, equipamento antigo, regulagem inadequada, excesso de abertura e mix refrigerado maior do que a demanda justifica. Como a conta chega consolidada, muitos operadores não conectam o aumento do gasto ao comportamento da loja e demoram para corrigir.
Quando nós acompanhamos giro, horário de maior fluxo e desempenho por unidade, fica mais simples revisar sortimento refrigerado, definir prioridades de manutenção e entender se o consumo está compatível com a venda daquela loja.
6. Imposto calculado errado vira custo invisível e risco acumulado
Erro fiscal afeta margem de forma dupla: tira dinheiro do caixa e ainda gera retrabalho. Quando cadastro tributário, regra de produto e emissão não estão alinhados, a loja pode recolher a mais, recolher a menos ou criar pendências que travam a rotina financeira e contábil.
Esse ponto costuma ser subestimado porque a venda aconteceu e o problema fica escondido nos bastidores. Só que, ao longo do mês, pequenas divergências em NFC-e, classificação e parametrização podem distorcer a leitura real do resultado.
Na Coperto, nós integramos a emissão fiscal à venda no totem e centralizamos o acompanhamento em painel próprio, com regras tributárias configuráveis e documentos disponíveis para cliente e contabilidade. Isso reduz etapas manuais e ajuda a manter consistência entre operação, financeiro e fiscal.
Como identificar os seis vilões antes que eles virem rotina?
A forma mais segura de agir é acompanhar a operação em tempo real. Não basta saber quanto vendeu no mês. Nós precisamos cruzar acessos, vendas, estoque crítico, giro por SKU, formas de pagamento, horários, inventário e indicadores financeiros para entender onde o lucro está escapando.
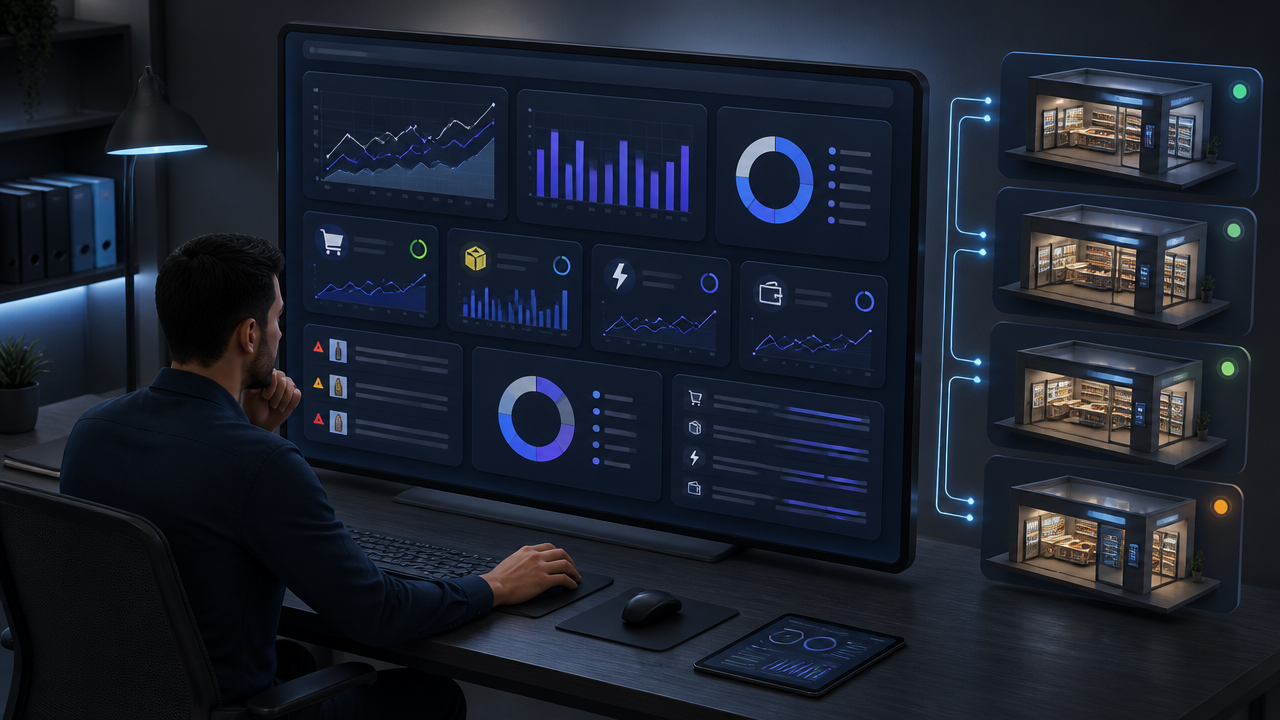
Com o Coperto Gestor e a Plataforma Web Coperto, a operação acompanha vendas do dia, acessos recentes, alertas de estoque, múltiplas lojas na mesma conta e atualização remota de preços, produtos, equipamentos e software. Quando todos esses dados estão no mesmo ecossistema, o gestor consegue decidir com mais velocidade e menos suposição.
| Indicador | O que ele revela | Ação prática |
|---|---|---|
| Acessos x vendas | Possíveis perdas e consumo não pago | Revisar controle de entrada e rastreabilidade |
| Giro por produto | Mix forte e itens parados | Ajustar sortimento e compra |
| Margem por meio de pagamento | Peso real das taxas | Comparar débito, crédito, PIX e benefícios |
| Estoque crítico | Risco de ruptura | Antecipar reposição com prioridade |
| Resultado por unidade | Lojas que drenam caixa | Corrigir operação local ou mix |
Lucro sustentável depende de visibilidade operacional
Nós acreditamos que vender mais é importante, mas não suficiente. Em varejo autônomo, lucro sustentável depende de enxergar o que acontece entre a porta de entrada, a gôndola, o pagamento, o estoque e o fiscal. Quando esses pontos ficam desconectados, os custos invisíveis crescem sem resistência.
Por isso, a melhor resposta para margem apertada costuma ser menos improviso e mais controle. Com tecnologia integrada, dados em tempo real e gestão centralizada, fica mais fácil reduzir perdas, decidir melhor a reposição e operar várias unidades com o mesmo padrão. No fim, a operação mais lucrativa não é a que apenas vende mais, é a que consegue reter melhor o resultado de cada venda.
Perguntas frequentes
O que são custos ocultos no varejo?
Custos ocultos são despesas e perdas que nem sempre aparecem com destaque no DRE, mas reduzem lucro e caixa no dia a dia. No varejo, eles costumam surgir em furtos, quebras, taxas de pagamento, reposição mal planejada, estoque parado, energia e erros fiscais.
Como identificar custos invisíveis em um minimercado autônomo?
Nós começamos cruzando dados de acesso, vendas, estoque, formas de pagamento, giro e despesas operacionais. Quando um produto vende pouco, fica parado ou exige reposição fora de hora, o problema raramente está só no faturamento. O custo invisível aparece na margem e no caixa.
CMV é custo ou despesa?
CMV é o custo da mercadoria vendida, ou seja, o valor do produto que saiu do estoque para gerar a venda. Ele não é uma despesa operacional. Na prática, separar CMV de despesas ajuda a entender se a margem está sendo pressionada pelo produto, pela operação ou pelos dois.
Como a tecnologia ajuda a reduzir perdas e melhorar a margem?
Quando há controle de acesso, rastreabilidade de compras, baixa automática de estoque, relatórios financeiros e emissão fiscal integrada, nós reduzimos tarefas manuais e ganhamos visibilidade. Isso ajuda a agir antes que pequenas perdas virem um problema recorrente de margem.
Vender mais resolve o problema de margem no varejo?
Nem sempre. Vender mais sem controlar perdas, taxas, impostos, estoque e energia pode aumentar o trabalho e manter a margem apertada. Lucro sustentável depende de crescimento com controle operacional, leitura de indicadores e decisões rápidas baseadas em dados confiáveis.