Quando investigamos perdas em minimercados autônomos, recomendamos confirmar primeiro o que os números realmente mostram. Uma taxa acima de 7% não determina, por si só, que a unidade deve fechar: é preciso distinguir furto comprovado de erros de estoque, vencimentos, avarias e registros incorretos. Com uma rotina de medição, investigação e correção, o operador pode avaliar a loja com mais segurança.
O que precisamos verificar antes de decidir
- Definir o período analisado e a base do cálculo, sem misturar custo e preço de venda.
- Separar furtos confirmados de divergências ainda sem causa identificada.
- Conferir entradas, vendas, vencimentos, avarias e ajustes de cadastro.
- Investigar produtos, horários e recorrências antes de atribuir responsabilidade.
- Registrar cada ação, seu responsável, prazo e resultado esperado.
- Reavaliar a unidade pela margem, custos, perdas apuradas e evolução após as medidas.
Perdas acima de 7% significam que devemos fechar a loja?
Não necessariamente. A dúvida sobre furtos acima de 7% exige uma pergunta anterior: 7% de quê, em qual período e calculados como? Sem conhecer o método, esse percentual não permite comparar unidades nem concluir que a operação deixou de ser viável.
Nós começamos validando os registros e repetindo a contagem dos itens envolvidos. Uma diferença pode vir de uma venda lançada incorretamente, uma entrada não registrada, um produto vencido ou uma avaria. Até esclarecer a causa, tratamos o valor como divergência em apuração, não como furto comprovado.
Também evitamos adotar uma faixa genérica como padrão para todas as lojas. Mix de produtos, volume de vendas, custos, rotina de reposição e qualidade dos registros mudam o resultado. Para acompanhar conceitos e rotinas de gestão, organizamos conteúdos na categoria gestão de minimercados.
Um inventário confiável começa com registros completos
Para medir perdas, primeiro precisamos saber quanto produto deveria existir. Fazemos uma contagem inicial, registramos a data, os itens, as quantidades e quem conferiu. Esse retrato vira a base para comparar o estoque físico com o estoque esperado no sistema.
Em seguida, registramos cada movimentação, incluindo compras e recebimentos, vendas, devoluções, transferências, vencimentos, avarias e ajustes. Se um item foi descartado ou consumido em uma demonstração, por exemplo, a saída também precisa estar documentada. Sem esse histórico, a diferença entre a prateleira e o sistema não aponta sua própria causa.
Definimos o intervalo das contagens conforme o risco e o giro. Como ponto de partida a ser ajustado, podemos conferir diariamente os itens de maior risco, semanalmente os produtos com divergências recorrentes e mensalmente o restante do sortimento. O calendário deve ser realista e mantido com regularidade.
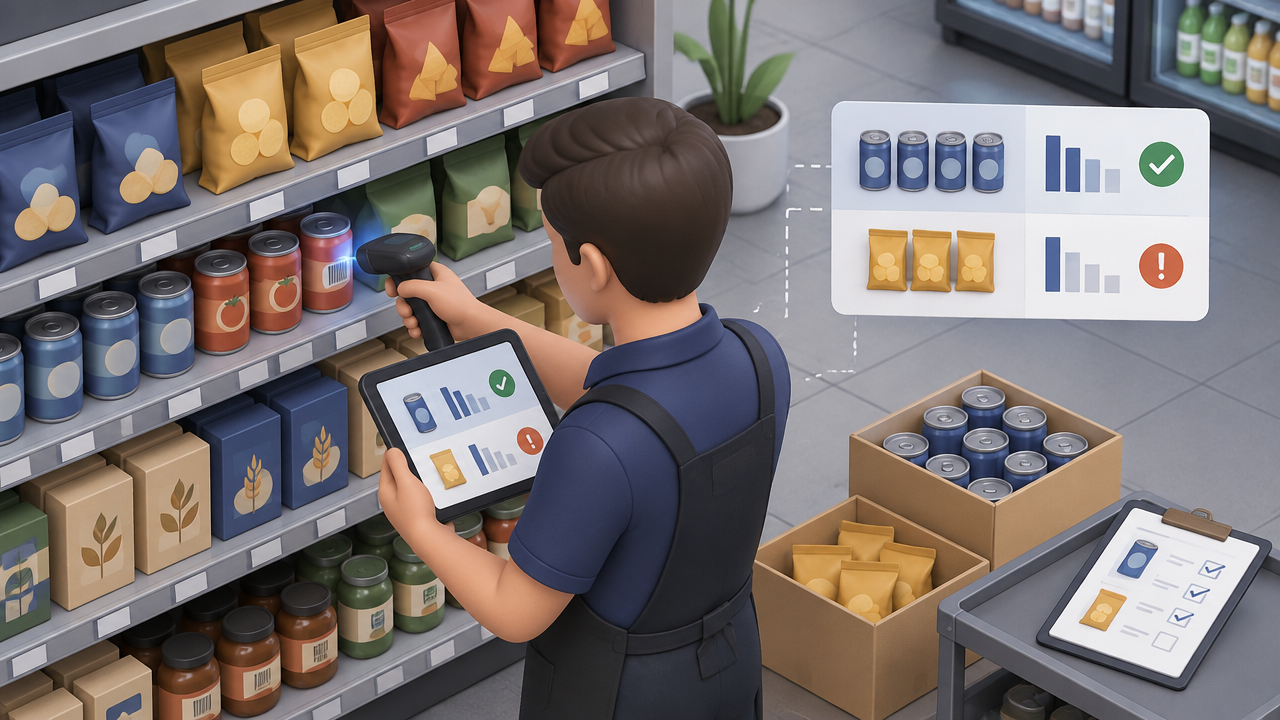
Em cada contagem, comparamos a quantidade física com o saldo teórico e anotamos a diferença por produto. Uma rotina de controle e segurança funciona melhor quando os registros são consistentes e as conferências deixam um histórico verificável.
Como classificamos cada divergência antes de agir
Nós não chamamos toda falta de produto de furto. Primeiro, classificamos o que sabemos e o que ainda precisa ser apurado. Essa separação evita conclusões precipitadas e mostra onde a rotina pode estar falhando.
- Furto confirmado: ocorrência sustentada por evidências verificadas e apuração adequada.
- Divergência sem causa definida: diferença entre contagem física e saldo esperado que ainda requer investigação.
- Vencimento ou avaria: produto que precisa de baixa documentada e análise de reposição ou armazenamento.
- Erro operacional: entrada, devolução, cadastro, preço ou venda registrados de forma incorreta.
- Consumo não registrado: item retirado da loja sem registro correspondente, cuja causa ainda deve ser esclarecida.
Depois, procuramos padrões: quais produtos aparecem repetidamente, em que horários e em quais dias. Confrontamos as contagens com entradas, vendas e acessos registrados. Se houver imagens de câmeras disponíveis, elas podem fazer parte da análise, mas não presumimos integração automática entre câmeras e os sistemas de gestão.
Dados de acesso e imagens devem ser consultados com cuidado e conforme as regras aplicáveis. A Lei Geral de Proteção de Dados classifica dados biométricos vinculados a uma pessoa como dados pessoais sensíveis. Nós evitamos exposição pública e acusações sem evidências; qualquer recuperação de valores depende da apuração e dos procedimentos legais, sem garantia de resultado.
Como calcular percentuais sem misturar bases
Um percentual só serve para comparação quando definimos o período, o numerador, o denominador e o critério de valorização. Escolhemos uma base coerente e repetimos o mesmo método ao comparar semanas, meses ou unidades.
| Indicador | Cálculo | Cuidados |
|---|---|---|
| Perdas sobre o custo das mercadorias vendidas | Perdas apuradas a custo ÷ custo das mercadorias vendidas no período × 100 | Valorizamos perdas e denominador pelo custo. |
| Perdas sobre vendas brutas | Perdas apuradas a preço de venda ÷ vendas brutas no período × 100 | Valorizamos perdas e denominador pelo preço de venda. |
Para esse acompanhamento, registramos o período exato e deixamos claro quais perdas entraram na conta. Furto confirmado, vencimento e avaria podem ser discriminados em categorias próprias; divergências não explicadas ficam separadas até a apuração. Assim, não apresentamos uma diferença ainda incerta como se fosse um valor comprovado de furto.
Ações corretivas precisam de responsáveis e prazos
Depois de identificar uma causa provável, transformamos a conclusão em uma tarefa verificável. Um plano simples pode indicar o produto ou processo, a ação, a pessoa responsável, o prazo e a data da próxima conferência. Sem esse acompanhamento, a equipe não sabe se a correção funcionou.
- Para erros de registro, revisamos o processo de recebimento, cadastro e baixa das vendas.
- Para vencimentos e avarias, ajustamos a frequência de reposição e as conferências.
- Para padrões em produtos ou horários, reforçamos a contagem e investigamos os registros relacionados.
- Para ocorrências comprovadas, seguimos os procedimentos internos e legais, preservando as evidências.
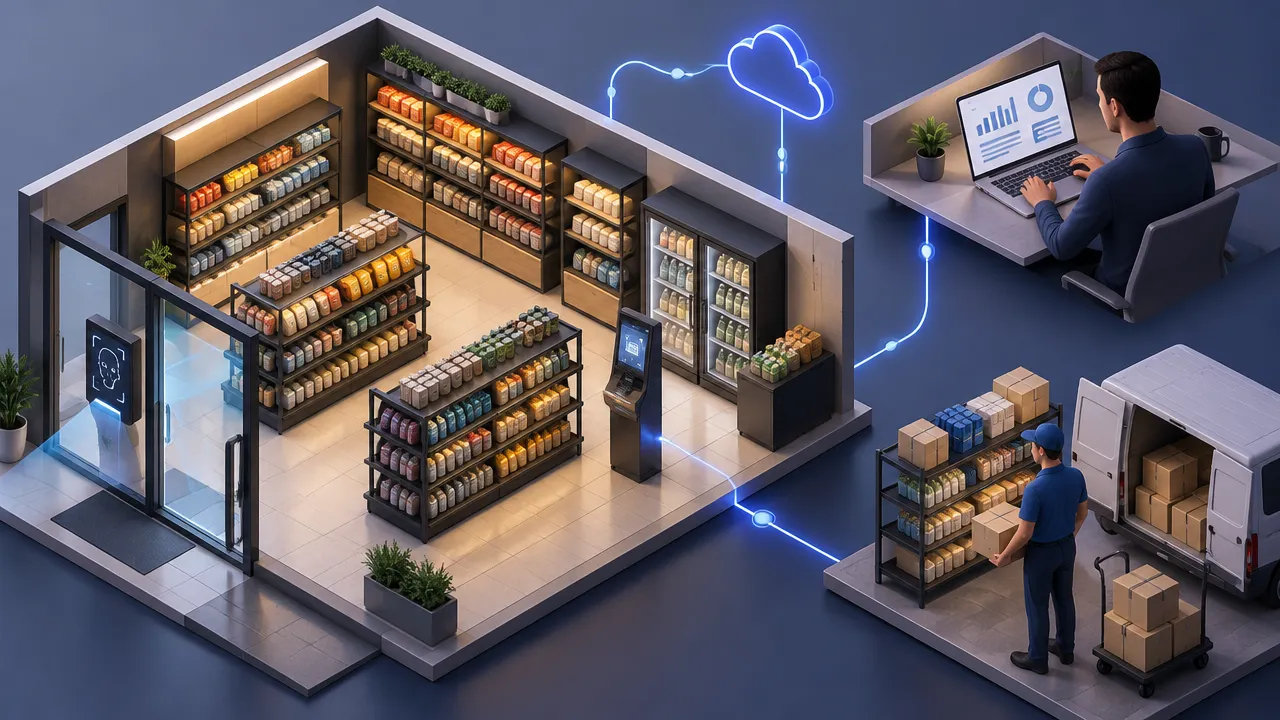
Na Plataforma Web Coperto, os operadores podem acompanhar estoque, realizar inventários e consultar vendas e relatórios por período, produto e horário. O Coperto Gestor permite acompanhar a operação pelo celular e visualizar vendas, alertas de estoque e múltiplas lojas. Já o Coperto Face Control apoia o controle de acesso e mantém registros de acesso. Essas ferramentas dão visibilidade à rotina, mas não eliminam furtos nem substituem a investigação.
A decisão de manter ou encerrar depende da evolução da unidade
Nós avaliamos a unidade com base na margem, nos custos operacionais e nas perdas verificadas, não em uma porcentagem isolada. Também observamos se as ações reduziram divergências ou melhoraram os registros ao longo de períodos comparáveis.
Se os dados ainda forem frágeis, priorizamos corrigir a medição antes de tomar uma decisão definitiva. Se as causas estiverem identificadas, comparamos o resultado antes e depois das medidas e verificamos se a operação cobre seus custos. Só então avaliamos manter, ajustar ou encerrar a loja.
Para conhecer como a Plataforma Web, o Coperto Gestor e o Coperto Face Control se integram à rotina de minimercados autônomos, convidamos você a conhecer o ecossistema Coperto.
Perguntas frequentes
Perdas acima de 7% obrigam a fechar um minimercado?
Não. Um índice acima de 7% não basta para decidir pelo fechamento: precisamos confirmar o período, a base usada no cálculo e se a diferença representa furto comprovado ou outras causas. Primeiro corrigimos a medição, investigamos os itens e avaliamos o resultado financeiro depois das ações.
Como calcular o percentual de perdas no minimercado?
Para calcular, definimos um período e usamos valores na mesma base. Por exemplo, dividimos as perdas apuradas a custo pelo custo das mercadorias vendidas no período. Também podemos comparar perdas a preço de venda com vendas brutas nessa mesma base. Não misturamos custo com preço de venda.
Como saber se uma divergência de estoque é furto?
Uma diferença de estoque, sozinha, não comprova furto. Nós conferimos entradas, vendas, devoluções, vencimentos, avarias, cadastros e registros de pagamento. Só classificamos como furto quando a apuração reúne evidências suficientes; até lá, registramos a diferença como pendente de investigação, sem acusar clientes ou funcionários.
Com que frequência devemos fazer inventário?
Nós definimos a frequência conforme o risco e a movimentação dos produtos. Itens de alto giro ou com divergências recorrentes podem ser contados diariamente ou semanalmente; os demais, em intervalos maiores. O importante é manter um calendário, repetir as contagens e registrar quem conferiu e o que encontrou.
Como reduzir perdas em um minimercado autônomo?
Nós começamos por uma contagem confiável, registramos todas as movimentações e classificamos cada diferença antes de agir. Depois, investigamos produtos, horários e recorrências, estabelecemos responsáveis e prazos e acompanhamos os resultados. Ferramentas de estoque, vendas e acesso apoiam essa rotina, mas não substituem a apuração.