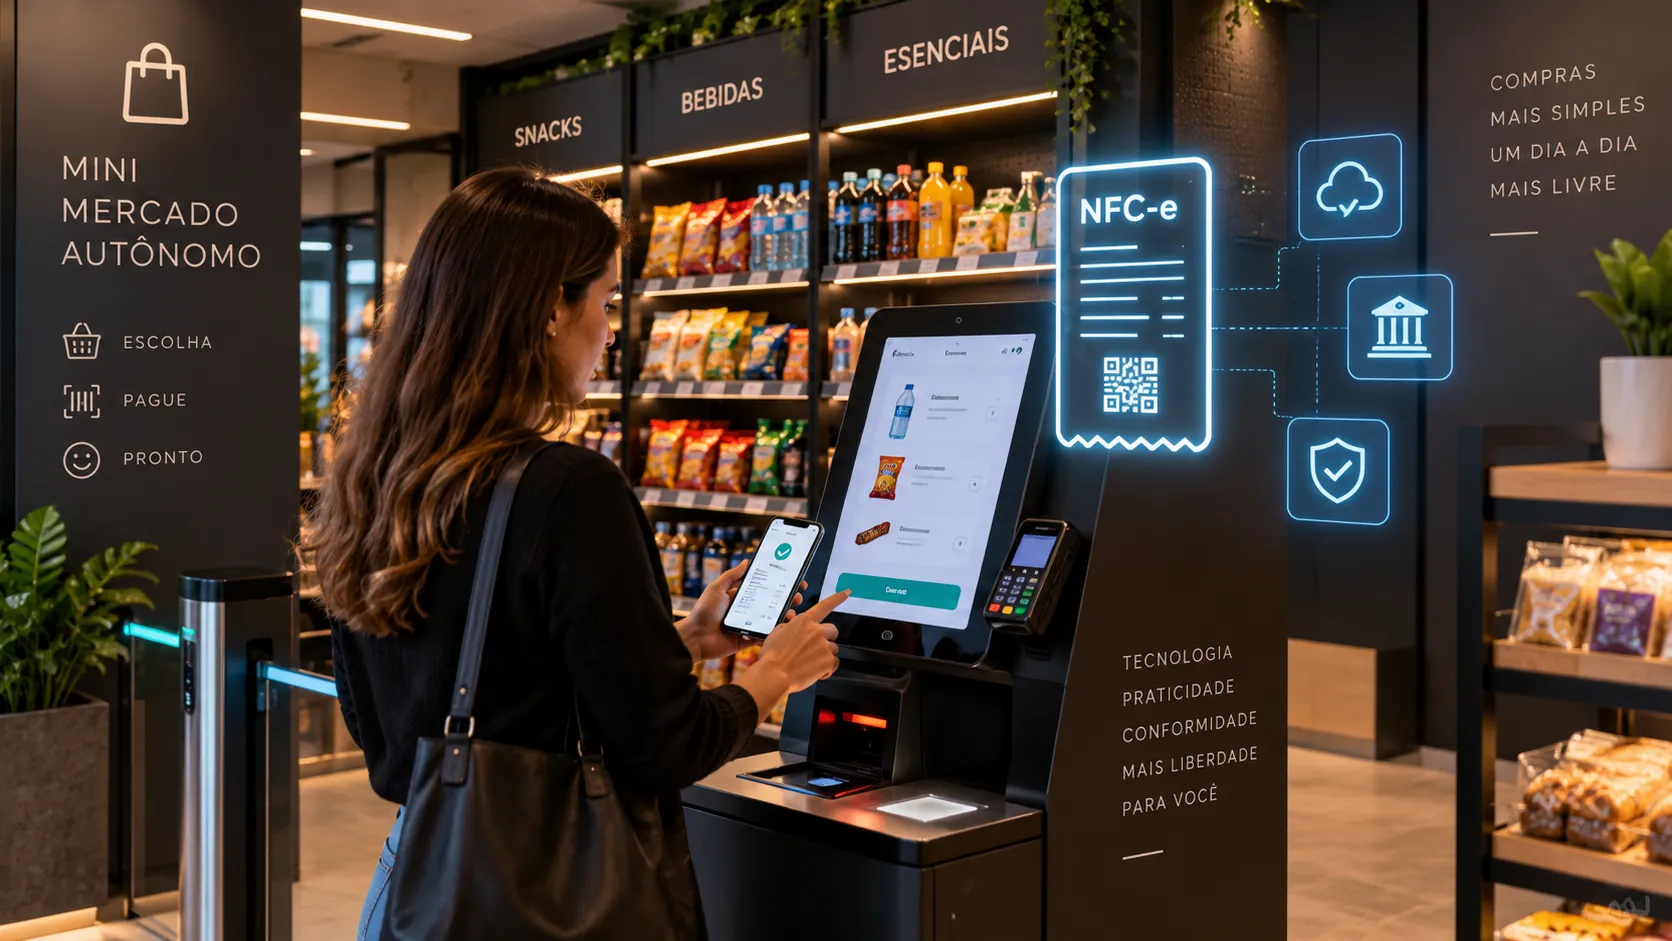
Para um minimercado autônomo, emitir a NFC-e não é detalhe administrativo. Nós vemos a nota como parte do próprio fluxo de venda, porque ela sustenta regularidade fiscal, transparência, conciliação financeira e escala operacional. Quando a operação funciona sem atendente, depender de processos manuais para emitir documento fiscal cria um ponto de falha que cresce junto com o negócio.
Neste guia, nós explicamos por que a emissão fiscal precisa estar conectada ao self-checkout, o que muda com a Reforma Tributária e como os operadores podem se preparar para 2027 com uma base tecnológica mais sólida.
Destaques que merecem atenção
- A NFC-e documenta a venda ao consumidor final e ajuda a manter a operação regular.
- Integrar venda, pagamento e documento fiscal reduz retrabalho e erro humano.
- A conciliação fica mais simples quando estoque, recebimento e fiscal nascem da mesma transação.
- A Reforma Tributária exige adaptação técnica, inclusive nos leiautes dos documentos eletrônicos.
- O MEI terá regras mais amplas a partir de 2027, com emissão de documento fiscal também nas vendas de mercadorias, segundo atualização publicada pelo Ministério da Fazenda.
Por que a NFC-e é crítica no minimercado autônomo
No varejo autônomo, a NFC-e precisa sair junto com a venda. Como a própria Receita define, a NFC-e é um documento digital voltado às operações de venda presencial ou entrega em domicílio para consumidor final, sem geração de crédito de ICMS ao adquirente, o que a torna diretamente ligada ao fluxo típico do minimercado descrito pela Receita Federal.
Na prática, nós entendemos que a nota fiscal eletrônica cumpre quatro funções ao mesmo tempo: registra a operação, comprova a transação, organiza a apuração e cria rastreabilidade. Em uma loja 24/7, isso faz diferença porque o operador não está ali para corrigir venda por venda no fim do dia. O sistema precisa fechar a conta sozinho, com o máximo de consistência desde a origem.
Esse é um dos motivos para tratarmos automação e fiscal como temas inseparáveis dentro do varejo autônomo. Quando o documento fiscal fica fora da jornada digital, a eficiência prometida pelo modelo perde força.
Qual é a diferença entre NF-e, NFC-e e NFS-e?
Os três documentos são eletrônicos, mas servem a finalidades diferentes. Para o operador de minimercado, entender essa diferença evita decisões erradas de sistema e cadastro tributário.
| Documento | Uso principal | Onde costuma aparecer |
|---|---|---|
| NFC-e | Venda ao consumidor final | Compras no self-checkout da loja |
| NF-e | Operações entre empresas, devoluções e transferências | Movimentações entre CNPJs e rotinas de abastecimento |
| NFS-e | Prestação de serviços | Empresas cuja receita decorre de serviço |
Nós reforçamos essa separação porque muitos operadores pesquisam “nota fiscal eletrônica” de forma ampla, quando na rotina do minimercado o documento mais sensível é a NFC-e. A própria documentação federal sobre documentos fiscais eletrônicos lista modalidades distintas, com finalidades próprias na página da Receita sobre DFE.
Regularidade fiscal e transparência começam no momento da compra
A melhor forma de reduzir risco fiscal é não deixar a emissão para depois. Quando a nota nasce no fechamento da compra, nós criamos um histórico que conversa com pagamento, horário, itens vendidos e dados do estabelecimento. Isso dá transparência para a operação e melhora a leitura do negócio pelo operador e pela contabilidade.
Sem essa integração, surgem problemas conhecidos: venda aprovada sem documento, divergência entre recebimento e fiscal, retrabalho para reprocessar transações e menor capacidade de auditoria. Em negócios pequenos, isso já consome tempo. Em operações com mais unidades, vira gargalo.
Também por isso nós tratamos emissão fiscal como parte da gestão da operação, e não como obrigação isolada. A nota bem emitida ajuda a fechar caixa, revisar mix, analisar horário de pico e acompanhar a performance de cada loja com mais segurança.
Como se faz a emissão de uma nota fiscal eletrônica no self-checkout?
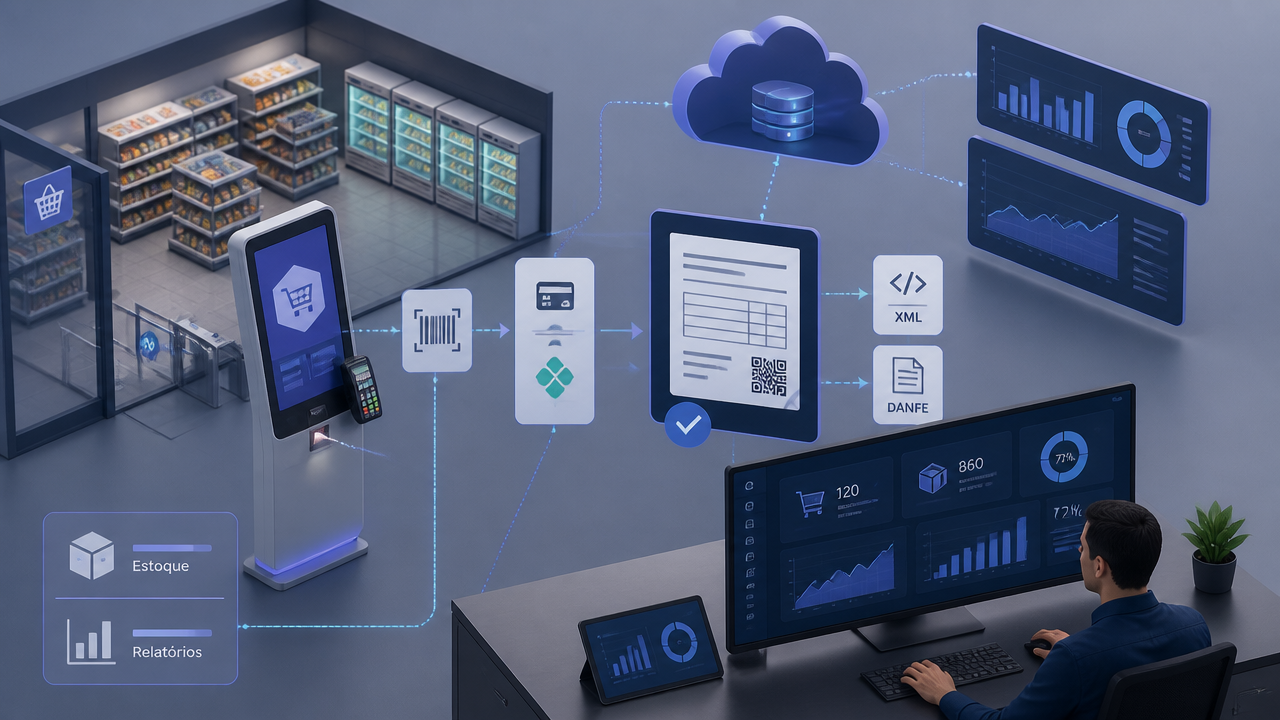
O caminho mais seguro é integrar o emissor fiscal ao ponto de venda. Em vez de encerrar a compra e depois lançar a nota em outro ambiente, nós recomendamos um fluxo único, em que o totem conclui pagamento e já aciona a autorização fiscal.
Esse processo costuma depender de alguns elementos básicos:
- credenciamento fiscal e ambiente autorizado
- certificado digital e parametrização correta
- cadastro tributário dos produtos
- integração entre totem, pagamento e módulo fiscal
- monitoramento para reprocessamento e contingência quando necessário
Na Coperto, esse desenho faz parte do ecossistema da operação. Segundo os documentos institucionais da empresa, o Coperto Smart PDV aceita crédito, débito, PIX e vale, enquanto o módulo fiscal emite NFC-e automaticamente a cada compra no totem. O cliente recebe comprovante e nota por e-mail, e a operação segue sem depender de atendimento humano.
Por que integrar emissão fiscal, pagamento e estoque reduz risco
Quando cada etapa roda em um sistema diferente, o operador perde velocidade e previsibilidade. Já quando venda, meio de pagamento, baixa de estoque e documento fiscal saem do mesmo evento, nós diminuímos inconsistências que depois exigiriam conferência manual.
Os ganhos mais práticos aparecem em cinco frentes:
- menos erro de lançamento
- mais agilidade no fechamento diário
- melhor conciliação por forma de pagamento
- histórico unificado para auditoria
- escala mais simples para múltiplas unidades
Esse raciocínio vale especialmente para operações com pagamentos integrados, porque a venda autônoma combina cartão, PIX e benefícios no mesmo ambiente. Quanto mais meios de pagamento entram na loja, maior é a necessidade de um fluxo fiscal automatizado e consistente.
O que muda com a Reforma Tributária e por que 2027 importa
Os documentos fiscais eletrônicos já estão passando por adaptação técnica para refletir a nova estrutura tributária. A Receita Federal publicou orientações para 2026 informando que os emissores deverão destacar CBS e IBS nos documentos fiscais eletrônicos conforme leiautes específicos, incluindo a NFC-e nas orientações da Reforma Tributária.
Além disso, o cronograma de implementação dos documentos fiscais foi divulgado pelo governo federal em 2026, reforçando que a adaptação não é teórica. Ela exige atualização de software, regras tributárias e testes operacionais no cronograma oficial da Fazenda.
Para nós, a leitura prática é simples: quem opera minimercado autônomo precisa tratar a preparação tecnológica como prioridade desde já. Esperar a exigência bater na porta costuma sair mais caro do que ajustar o sistema com antecedência.
Sou MEI ou autônomo, sou obrigado a emitir documento fiscal?
A resposta depende do enquadramento e da operação, mas o cenário ficou mais amplo. Em agosto de 2026, o Ministério da Fazenda informou que a atualização das regras do Simples Nacional passou a estabelecer emissão de documento fiscal nas vendas de mercadorias e nas prestações de serviços realizadas pelo MEI, com efeitos ligados à implementação da Reforma Tributária a partir de 1º de janeiro de 2027 na comunicação oficial do CGSN.
No mês anterior, o governo também publicou que a emissão de documentos fiscais por pessoas físicas contribuintes da CBS começará em 1º de janeiro de 2027, como parte do cronograma de adaptação em anúncio do Ministério da Fazenda.
Isso não substitui análise contábil do caso concreto, mas mostra a direção regulatória. Para o operador de loja autônoma, a conclusão é clara: a estrutura fiscal precisa estar pronta para um ambiente mais exigente e mais integrado.
Como a Coperto ajuda o operador a se preparar
Nós desenhamos a Coperto para unir operação física, pagamento, gestão e emissão fiscal no mesmo ecossistema. Nos materiais institucionais da empresa, a jornada inclui controle de acesso por reconhecimento facial, compra no totem, pagamento no self-checkout e envio da NFC-e por e-mail ao final da venda.
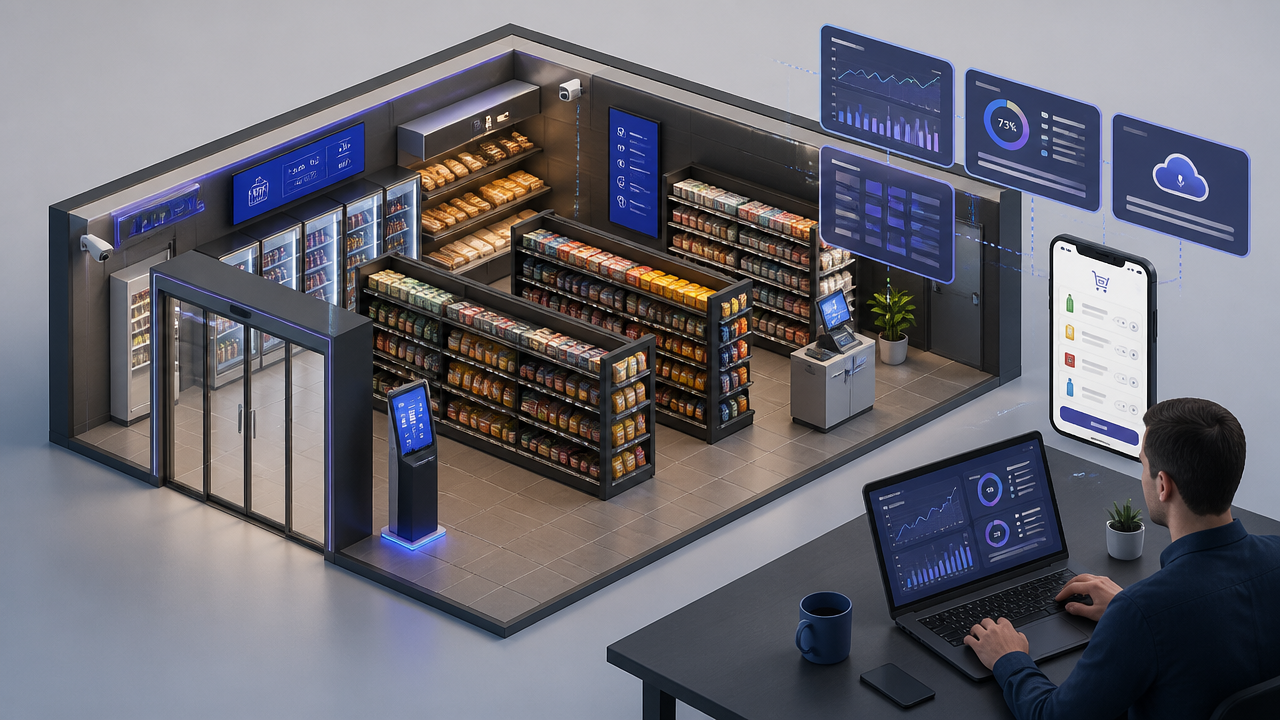
Além disso, o operador acompanha vendas, estoque, clientes e múltiplas unidades por aplicativo e plataforma web, com atualização remota e visão centralizada da operação. Esse modelo faz sentido para quem precisa crescer com controle, inclusive em rotinas de automação comercial que não podem depender de intervenção humana a cada compra.
Em resumo, emitir a NFC-e deixou de ser uma tarefa separada do caixa. No minimercado autônomo, ela já faz parte da experiência de compra e da saúde fiscal do negócio. Quanto antes o operador integrar esse processo, melhor será a adaptação para 2027 e para a escala dos próximos anos.
Perguntas frequentes
Qual é a diferença entre NF-e, NFC-e e NFS-e?
A NFC-e é o documento fiscal eletrônico usado na venda ao consumidor final, muito comum no varejo. Já a NF-e costuma atender operações entre empresas, devoluções e transferências. A NFS-e é voltada à prestação de serviços. No minimercado autônomo, a NFC-e é a mais ligada à rotina de venda no totem.
Como se faz a emissão de uma nota fiscal eletrônica no self-checkout?
Na prática, o processo envolve credenciamento fiscal, certificado digital, regras tributárias corretas e um emissor integrado à operação. Quando o self-checkout já conversa com o módulo fiscal, a nota pode ser autorizada automaticamente ao fim da compra, sem depender de atendimento humano ou lançamento manual.
Sou MEI ou autônomo, sou obrigado a emitir documento fiscal?
Não existe uma resposta única para todos os casos, porque a obrigatoriedade varia conforme atividade, regime tributário, tipo de operação e regras aplicáveis. O ponto importante é que as exigências vêm se ampliando. Para 2027, o governo federal publicou atualizações que alcançam também o MEI em operações com mercadorias e serviços.
Por que a NFC-e é importante para um minimercado autônomo?
A emissão correta ajuda a registrar a venda, organizar a contabilidade, reduzir inconsistências e dar mais transparência ao negócio. Quem vende sem documento fiscal fica mais exposto a falhas de conciliação, dificuldade de auditoria e risco de questionamento pelo Fisco, especialmente em operações autônomas que funcionam 24 horas.
Vale a pena integrar a emissão fiscal ao sistema de autoatendimento?
Quando a emissão fiscal fica integrada ao totem, nós eliminamos etapas manuais entre venda, pagamento e documento fiscal. Isso acelera a jornada do cliente, evita retrabalho, reduz erros operacionais e ajuda o operador a manter conciliação entre estoque, recebimento e fiscal no mesmo fluxo.